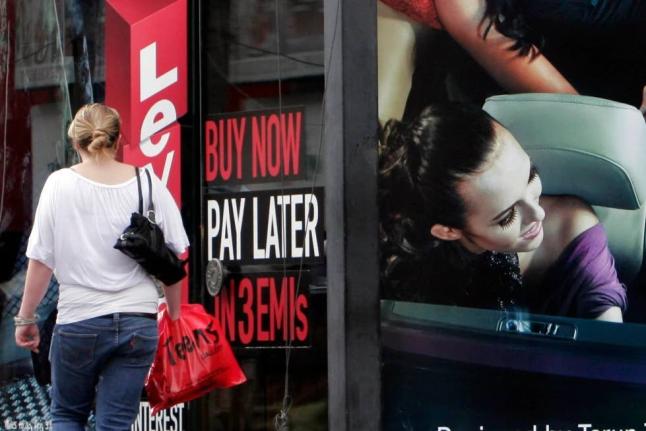
De acordo com pesquisas publicadas por economistas do Federal Reserve, os Americanos gastaram mais de US$ 160 bilhões no ano passado utilizando planos de 'compre agora, pague depois'.
Especialistas dizem que estão vendo cada vez mais pessoas usarem esses planos para despesas diárias como alimentos, contas, transporte e, às vezes, aluguel.
"Tem sido muito difícil por fora para muitas pessoas", disse Sara Rathner, especialista em cartões de crédito da NerdWallet. "É um mercado de trabalho difícil e uma economia complicada, e o custo das coisas que compramos todos os dias tem subido, em alguns casos mais do que as rendas das pessoas."
Os planos de quatro parcelas, que geralmente permitem aos consumidores pagar compras em quatro prestações ao longo de seis semanas, representaram cerca da metade dos US$ 160 bilhões gastos com 'compre agora, pague depois' no ano passado, segundo o estudo. O uso desses planos aumentou quase 80 por cento desde 2023.
O restante dos planos eram empréstimos de prazo mais longo ou mais curto.
Como os consumidores estão usando o 'compre agora, pague depois'
Quando Elizabeth Brown usou o 'compre agora, pague depois' pela primeira vez, ela havia acabado de começar a morar sozinha e ganhava um salário que tornava difícil arcar com despesas básicas. Ela comprava alimentos e, assim que recebia seu cheque de pagamento, pagava por eles através do 'compre agora, pague depois'. Seis anos depois, as coisas não mudaram muito.
"Eu costumava usar o compre agora, pague depois para ter os móveis que preciso.", "Tenho alimentos no meu refrigerador por causa disso.", "Não me sinto necessariamente envergonhada por usá-lo porque, no final, é muito benéfico para mim neste ponto da minha vida", disse Brown, de 26 anos, de Columbia, Carolina do Sul, que trabalha como membro de serviços clínicos em uma loja de óptica.
Os produtos compre agora, pague depois evoluíram. Serviços alugue agora, pague depois são uma forma, que dividem o aluguel em múltiplos pagamentos.
"Não é realmente apenas mais um elemento de conveniência; está se tornando verdadeiramente um desafio de fluxo de caixa", disse Mark Elliott, chief customer officer do Happen Bank, uma empresa de serviços financeiros anteriormente conhecida como Lending Club.
Jordan Williams, de 28 anos, usou o compre agora, pague depois pela primeira vez para obter ingressos para um show de Hozier. Depois, quando ela enfrentou dificuldades financeiras após o nascimento de sua filha, começou a depender dele para pagar parte dos seus alimentos.
"Não há muitos recursos, e isso me faz ficar com raiva porque isso não deveria ser algo que eu tenha que fazer", disse Williams, uma professora e criadora de conteúdo de Greensboro, Carolina do Norte. "Devíamos ser capazes de simplesmente nos dar ao luxo de comprar alimentos. "Me sinto com raiva e, depois, me sinto envergonhada.",
Por muito tempo, Williams se sentiu envergonhada por ter que usar o compre agora, pague depois para despesas básicas. Agora ela se sente menos sozinha após conversar com outras pessoas que também têm dívidas.
Se você pretende usar planos de compre agora, pague depois, aqui estão algumas recomendações de especialistas:
Leia o texto miúdo
O produto de compre agora, pague depois mais conhecido é o pay-in-four, onde você pode pagar o que deve em quatro parcelas, uma a cada duas semanas, com uma taxa anual percentual (TAP) de zero por cento. No entanto, nem todos os empréstimos de compre agora, pague depois têm as mesmas condições. Antes de se comprometer a comprar algo usando o compre agora, pague depois, Ed deHaan, professor da Stanford Graduate School of Business, recomenda que você leia seu contrato com cuidado.
"Produtos chamados de compre agora, pague depois estão surgindo que não são nada bons," disse deHaan. "Alguns deles cobram taxas elevadas, tanto à frente quanto se você deixar de fazer um pagamento."
Em geral, se você deixar de pagar uma parcela de um empréstimo de compre agora, pague depois, pode enfrentar taxas, juros ou a possibilidade de ser banido do uso dos serviços no futuro.
Saiba como isso afeta sua pontuação de crédito
No passado, os empréstimos de compre agora, pague depois não afetavam sua pontuação de crédito, mas isso mudou. As agências de compre agora, pague depois agora relatam atividades de concessão de crédito a um dos três principais bureaus de crédito: Equifax, Experian e TransUnion.
"Entrar em um plano de compre agora, pague depois por enquanto não afetará sua crédito de nenhuma maneira, mas deixar de fazer um pagamento pode, então é aí que você realmente quer ter cuidado," disse Rathner.
A relatórios de crédito depende da empresa e suas políticas. Por exemplo, tanto a Affirm quanto a Klarna relatam para a Experian e a TransUnion. A Afterpay não reporta a nenhum bureau de crédito.
Empréstimo apenas o que você pode pagar
Antes de comprar algo com compre agora, pague depois, deHaan recomenda pausar para considerar se é um valor que você pode pagar de volta.
"O conselho geral para crédito é que é muito fácil gastar e difícil quitar," disse deHaan. "E a maioria de nós, muitos de nós, não somos bons em fazer boas previsões sobre o que seremos capazes de pagar no futuro."
Ao usar compre agora, pague depois, Brown estabeleceu para si mesma um limite de US$100 por mês em pagamentos, e ela evita se inscrever para pagamentos a cada duas semanas e, em vez disso, escolhe as opções de pagamento mensal.
Evite empilhar planos
Como com cartões de crédito, você pode se inscrever em múltiplos planos de compre agora, pague depois. Esses empréstimos podem rapidamente inflar até se tornarem descontroláveis. Se você não quer arriscar acumular dívidas como uma bola de neve, evite empilhar empréstios 'compre agora, pague depois', disse Carla Sanchez-Adams, advogada sênior do National Consumer Law Center.
"Evite múltiplas compras, porque então fica muito difícil acompanhar, especialmente se forem com empresas diferentes", disse Sanchez-Adams.
Se você tiver que utilizar múltiplos empréstimos, certifique-se de manter o controle dos valores e das datas de pagamento para evitar multas por atraso, acrescentou ela.
Procure recursos adicionais
Investigar recursos adicionais, como bancos de alimentos, programas SNAP ou programas de ajuda em tempos de dificuldade na sua região, pode ser útil, disse Rathner.
"Se você está com dificuldades financeiras para se alimentar e contrai dívidas para fazer isso, pode ser hora de procurar ajuda adicional", disse ela. "Então, espero que isso seja menos uma luta para você e sua família enquanto passam por esse momento difícil."
Procure ajuda de uma agência de aconselhamento creditício sem fins lucrativos
Se você chegou a um ponto em que tem muitos empréstimos 'compre agora, pague depois' e talvez também alguma dívida de cartão de crédito, pode ser hora de procurar ajuda de uma agência de aconselhamento creditício. Dois recursos bem conhecidos para encontrar agências de aconselhamento creditício sem fins lucrativos são a National Foundation for Credit Counseling e a Financial Counseling Association of America. Ambas podem ajudá-lo a se conectar com agências e conselheiros certificados.
"Você tem estresse financeiro, você tem estresse no trabalho, você tem estresse familiar", disse Rathner. "Busque ajuda com o estresse financeiro, pois isso pode ajudá-lo a se sentir mais no controle dessa área da sua vida.", E isso pode ajudar a dar um passo de cada vez para quitar suas dívidas e se sentir mais no controle.",
AP